

인도 자동차 시장은 대중차와 고급차 모두 빠르게 성장하고 있지만, 소득 양극화가 심해 부유층 중심의 성장이라는 그늘도 함께 안고 있다. 2025년 9월 GST 개편으로 소형차와 전기차의 세율이 낮아지면서 연료와 차종 구성도 바뀌고 있다. 글은 인도를 신규 수요와 교체 수요, 수출까지 기대할 수 있는 규모의 시장으로 전망한다.
인도, 어쩌면 마지막일지 모르는 자동차의 황금 시장
인도 자동차 시장의 성장세가 심상치 않다. 대중차 시장의 판매 확대와 함께 고급차 시장까지 빠르게 커지고 있다. 이런 경향은 프리미엄 자동차의 판매 증가세에서도 확인된다. 인도의 경제매체 더 이코노믹 타임즈의 10월 6일 보도에 따르면 올해 9월까지 메르세데스-벤츠와 BMW 등의 판매가 10% 이상 늘었고, 프리미엄 전기차 시장도 커졌다. 특히 벤츠 S 클래스 등 최상위 차급은 13% 이상이 늘며 전체 판매의 25% 이상을 차지했고, 스포츠 모델인 AMG도 18% 이상 증가했다. BMW 그룹 역시 상반기 판매 중 EV 비중이 26%를 넘는 등 고급차 시장의 전동화도 빠르게 진행 중이다.
이러한 성장 흐름은 초고가 슈퍼 럭셔리 시장으로까지 이어지고 있다. 이탈리아 스포츠카 브랜드 페라리는 지난 10월 20일 인도 뉴델리에서 브랜드 전시 행사 ‘우니베르소 페라리(Universo Ferrari)’를 처음 열고, 연말까지 인도 남부와 서부 지역에 신규 판매 거점을 개설하겠다고 밝혔다. 2023년 한국, 2024년 태국 방콕에 이어 인도에서 열린 이번 행사는 인도 슈퍼 럭셔리 시장의 확장을 보여주는 사례다.
엄청난 성장 잠재력과 그 이면
가파른 성장세를 보이고 있는 인도 자동차 시장의 또다른 특징은 양극화가 매우 심하다는 점이다. UN이 추정한 인도 인구는 약 14억7000만 명인데, 인도 통계청이 발표한 1인당 명목 국민총소득(GDP)은 불과 24만 루피, 우리 돈으로 336만 원에 불과하다. 1인당 소득에 더 가까운 지표인 1인당 명목 국민순소득(NNI)은 약 21만 루피로 300만 원이 되지 않는다. 이런 상황에서 1,000만 루피(약 1억 4,000만 원)가 넘는 고급차의 판매가 10% 이상 늘었다는 것은 인구의 1%에 해당하는 부유층의 구매력이 가파르게 늘고 있음을 보여준다.

그렇다면 대중 자동차 시장은 어떨까? 인도 자동차 소매 판매를 대표하는 단체인 인도 자동차딜러연합회(FADA, Federation of Automobile Dealers Associations)의 통계에 따르면, 인도 자동차 시장에서 고급차는 약 40만 대로 전체 447만 대 중 1% 미만이다. 반면 저렴하게 구입할 수 있는 이동수단인 이륜차는 2,030만 대, 삼륜차는 130만 대 넘게 등록됐다. 같은 기간 우리나라에서 승용차 151만 대, 이륜차 약 12만 대가 판매된 것과 비교되는 숫자다. 이륜차와 삼륜차가 전년 대비 약 7% 성장한 데 비해 승용차는 10% 가까이 늘어 성장 가능성을 보여준다.
보디 타입과 차 가격에 따른 신차 판매 변화
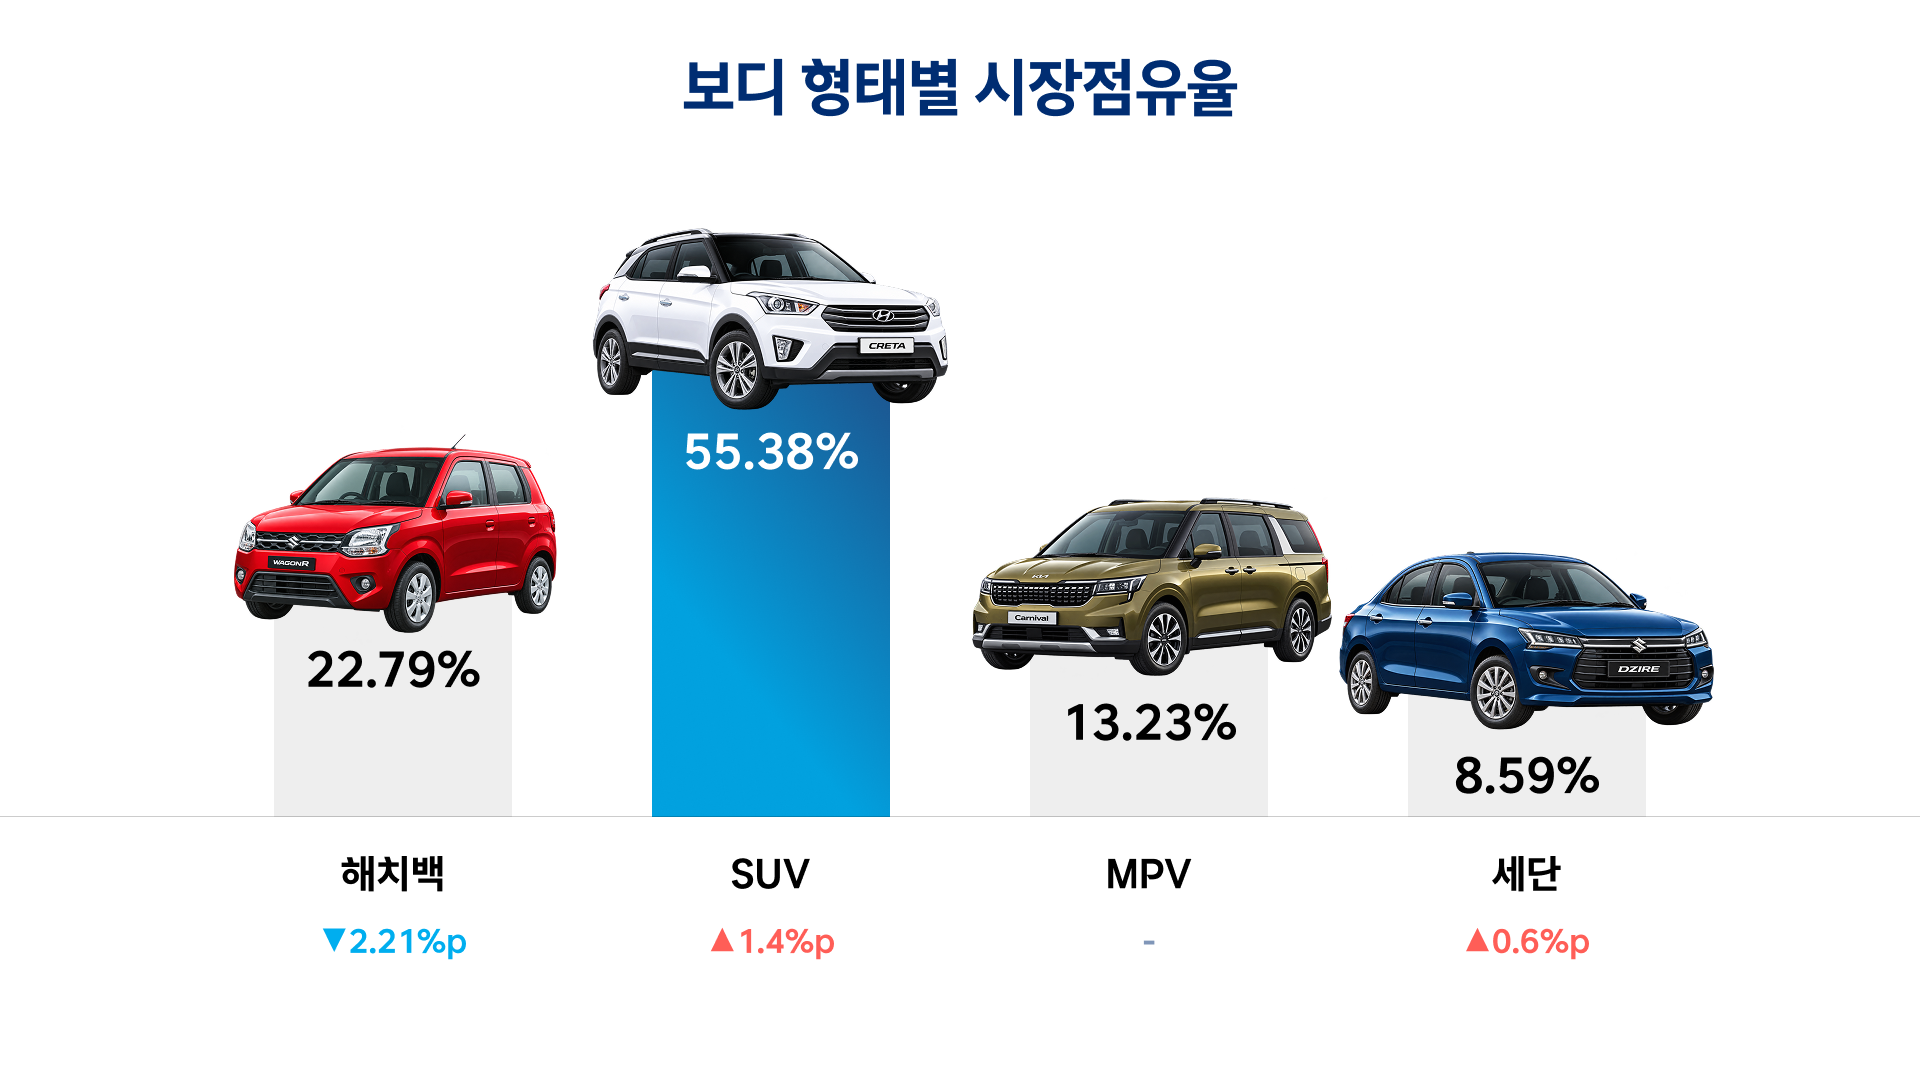
올해 초 자동차 전문지 의 기사에 따르면 보디 형태별 시장점유율은 SUV 55.38%, 해치백 22.79%, MPV 13.23%, 세단 8.59%로 나뉜다. 2024년 25%였던 해치백 점유율이 줄면서 SUV로 1.4%, 세단으로 0.6% 옮겨 갔다. 새로 출시되는 차도 SUV가 56%를 차지할 만큼 비중이 크다.
이와 함께 주목할 부분은 가격대별 판매 변화다. 인도 경제지 비즈니스 스탠다드가 세계적 통계 기관인 JATO 다이나믹스의 자료를 인용해 보도한 내용에 따르면, 2019년과 2025년을 비교할 때 전체 차 판매 대수는 약 297만 대에서 약 458만 대로 54% 확대되었다. 이 가운데 차 값 100만 루피(약 1,400만 원) 이하의 경우 239만 대에서 238만 대로 점유율이 80.4%에서 51.9%로 급격하게 떨어졌다. 반면 100만 루피 이상은 58만 대에서 약 220만 대로 크게 늘었다. 이는 저가 차종의 판매가 거의 정체된 가운데 고가의 모델이 더 많이 판매됐음을 의미한다.
같은 기간 동안 1인당 GDP는 15만 루피(210만 원)에서 24.3만 루피(약 340만 원)로, NNI는 13.2만 루피(184.8만 원)에서 20.8만 루피(291.2만 원)로 증가했다. 절대적 금액은 높지 않으나 인구 증가를 생각할 때 전체 평균이 이만큼 오른 것은 경제적 여력이 좋아진 개인들이 많아졌다고 추정할 수 있다. 이는 SUV 판매 증가와도 맞물리는데, 더 크고 좋은 차를 사는 인도 소비자들이 늘었다는 뜻이다. 연 7% 안팎의 높은 경제성장률, 29.2세의 낮은 인구 중위연령과 풍부한 노동력, 경제활동의 중심이 될 이들 세대의 결혼 등에 따른 차량 구매 가능성, 지속적인 인구 증가는 인도 자동차 시장의 성장 가능성을 보여주는 지표다.
인도의 베스트셀러 자동차의 특징과 현황
이러한 흐름은 인도 시장의 베스트셀러 모델에서도 확인된다. 100만 루피(1400만 원)를 전후한 가격대의 차가 10대 중 무려 8대에 해당한다. 2위에 오른 현대자동차 크레타는 가족용 SUV에 필요한 실용성과 한 단계 높은 차를 샀다는 만족감을 함께 주고 있다는 점이 인기 비결이다. 국내 모델인 코나와 비교하면 차체의 길이와 차폭, 휠베이스는 조금 짧고 전고가 높다. 오토카 인디아는 인도 기준 중형 SUV 시장에서 34%의 점유율로 1위에 오른 이유로 가솔린 자연흡기와 터보, 수동과 자동변속기 등 다양한 파워트레인을 갖춰 구매자 상황에 따른 선택의 폭이 넓다는 점을 우선 뽑는다. 여기에 선루프 선택 비율이 70% 이상일 정도이고 통풍시트와 대형 디스플레이 등 고급스러움도 판매 성공에 한몫했다는 분석이다. 주목할 부분은 크레타 판매 20만 대 가운데 전기차인 크레타 일렉트릭이 8,000대 넘게 포함되어 있다는 점이다. 2015년 판매를 시작해 모델 이름에 대한 신뢰가 있는 상황에서 전기차를 투입한 것은 꽤 영리한 전략이 아닐 수 없다.
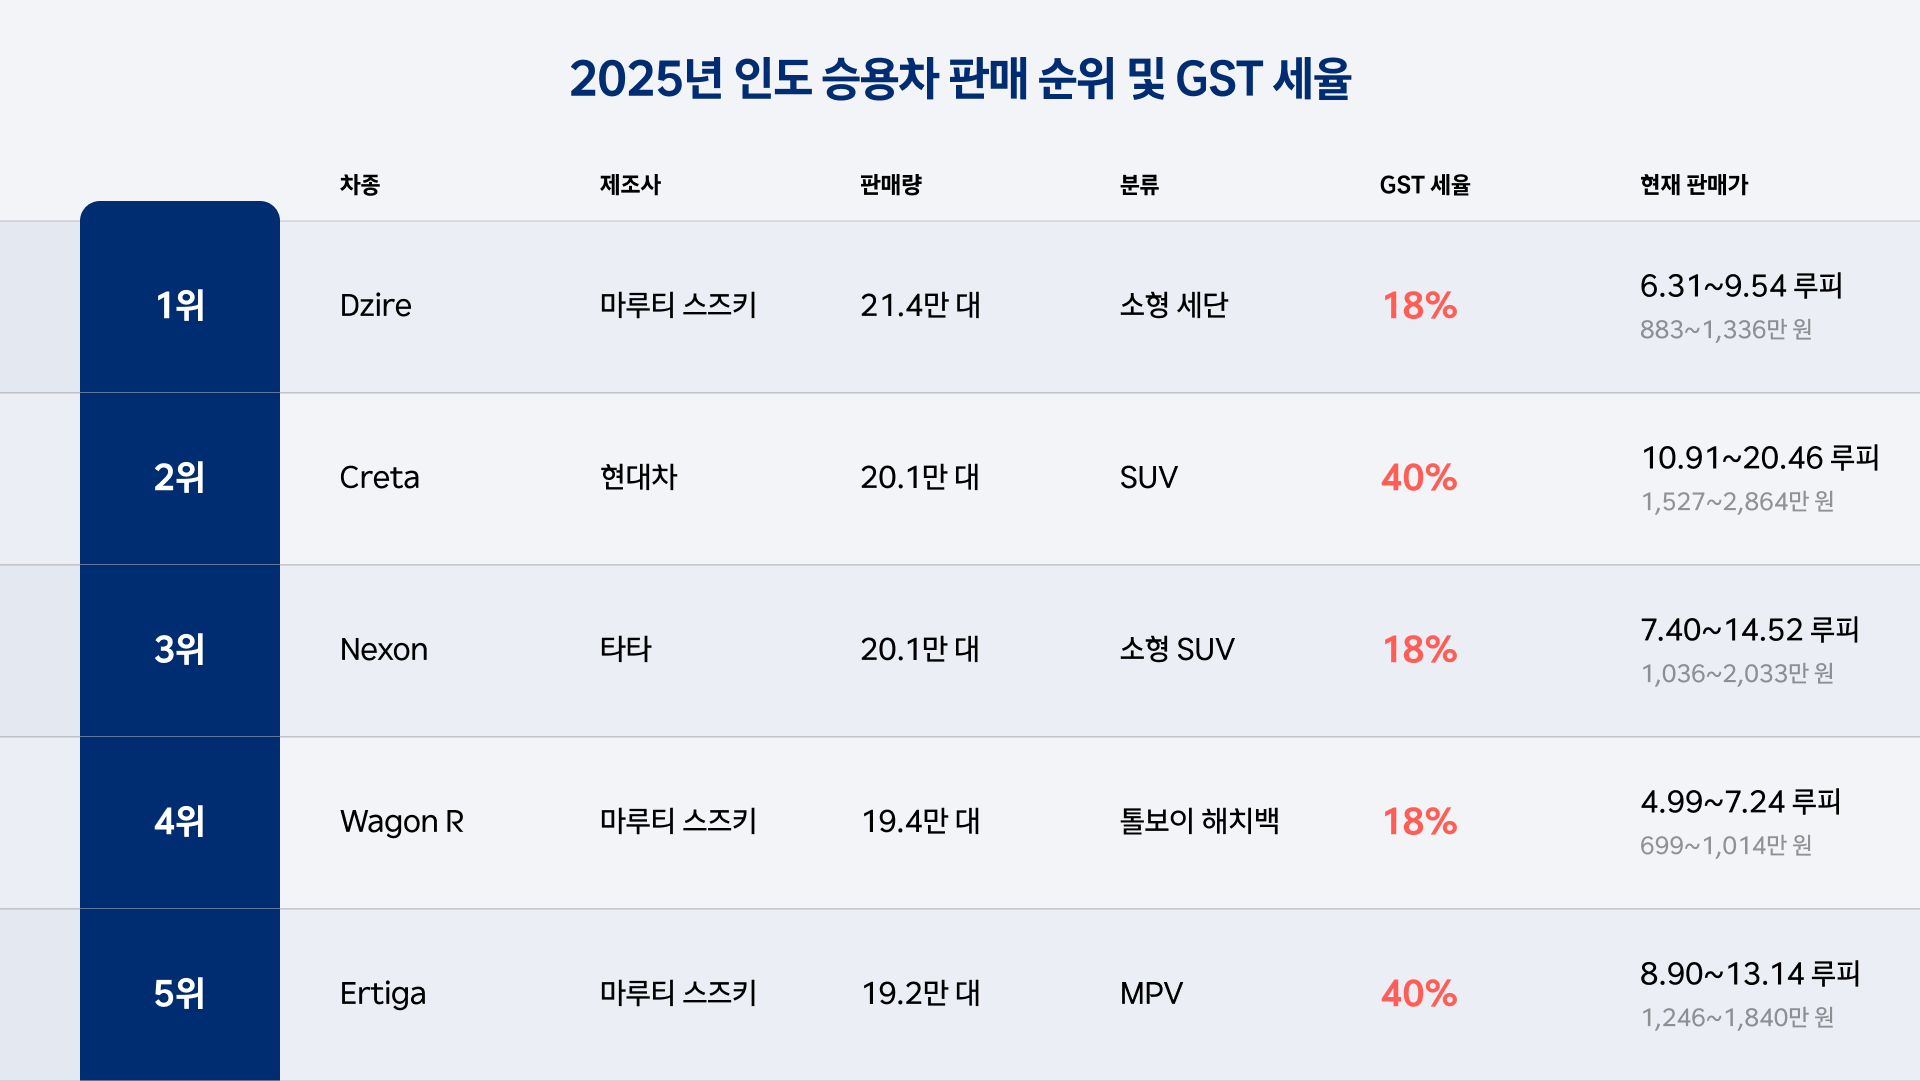
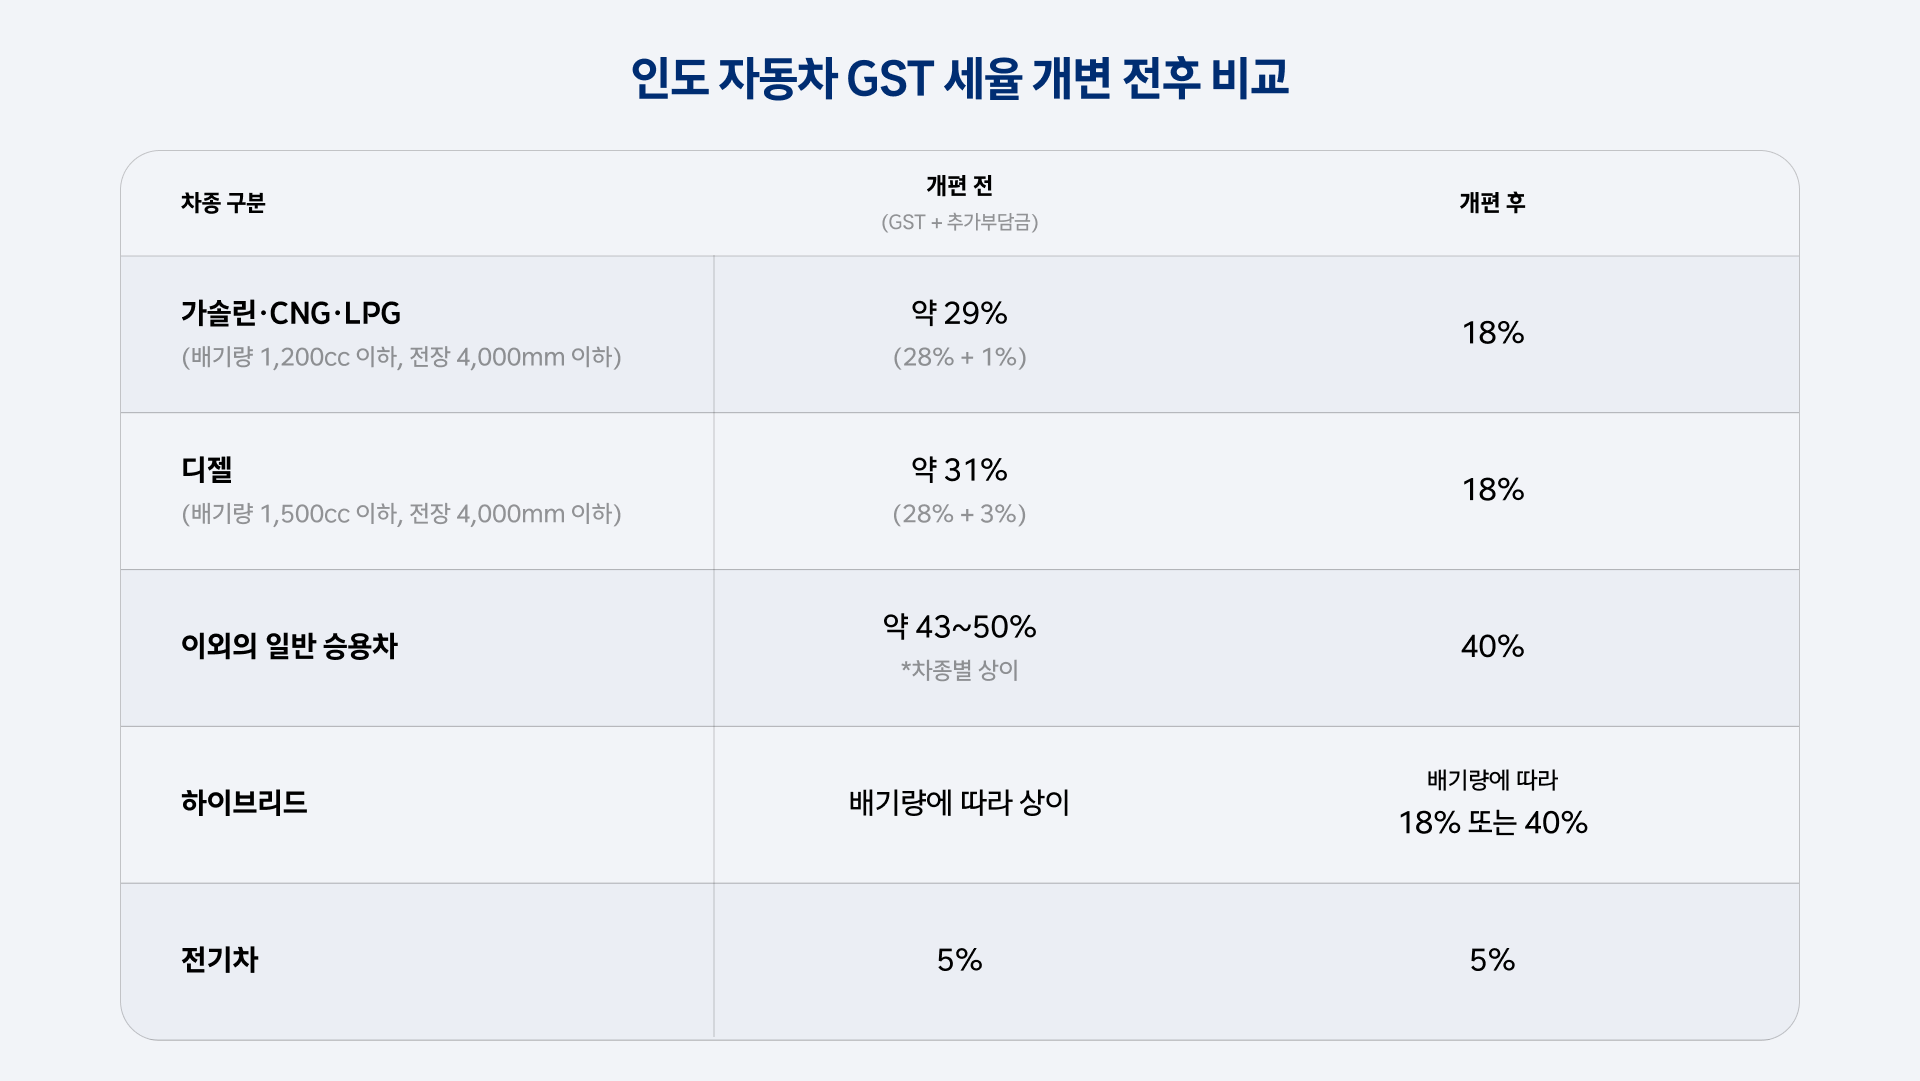
여기서 중요하게 볼 부분은 우리나라의 부가가치세와 유사한 소비세인 GST(Goods and Services Tax)다. 인도는 2025년 9월 22일 GST를 개편하며 승용차 과세 기준을 변경했다. 우리나라 경차 규격처럼 차 길이와 엔진 배기량을 중심으로 소형차는 세율을 18%로 낮췄고, 그 이상인 일반 승용차는 일괄적으로 40%로 확정했다. 전반적으로 세율이 낮아지면서 18% 구간에 해당하는 차량은 실제 판매 가격이 9~10%, 40% 구간 차량도 4~7% 정도 인하되는 효과가 나타났다. 이에 따라 인도 자동차 시장이 활성화되고 있으며, 배기량을 1200cc 이하로 낮추고 터보 등 과급 엔진을 장착해 출력을 보완하거나, 연료를 CNG/LPG로 바꿔 높아진 차 값을 유지비에서 상쇄할 수 있도록 상품구성을 바꾸고 있다. 전기차는 개편 후에도 GST 5%라는 최저 세율을 유지해 향후 전기차 보급을 위한 지원책 역할을 하고 있다.
연료 구성의 변화와 전기차 환경
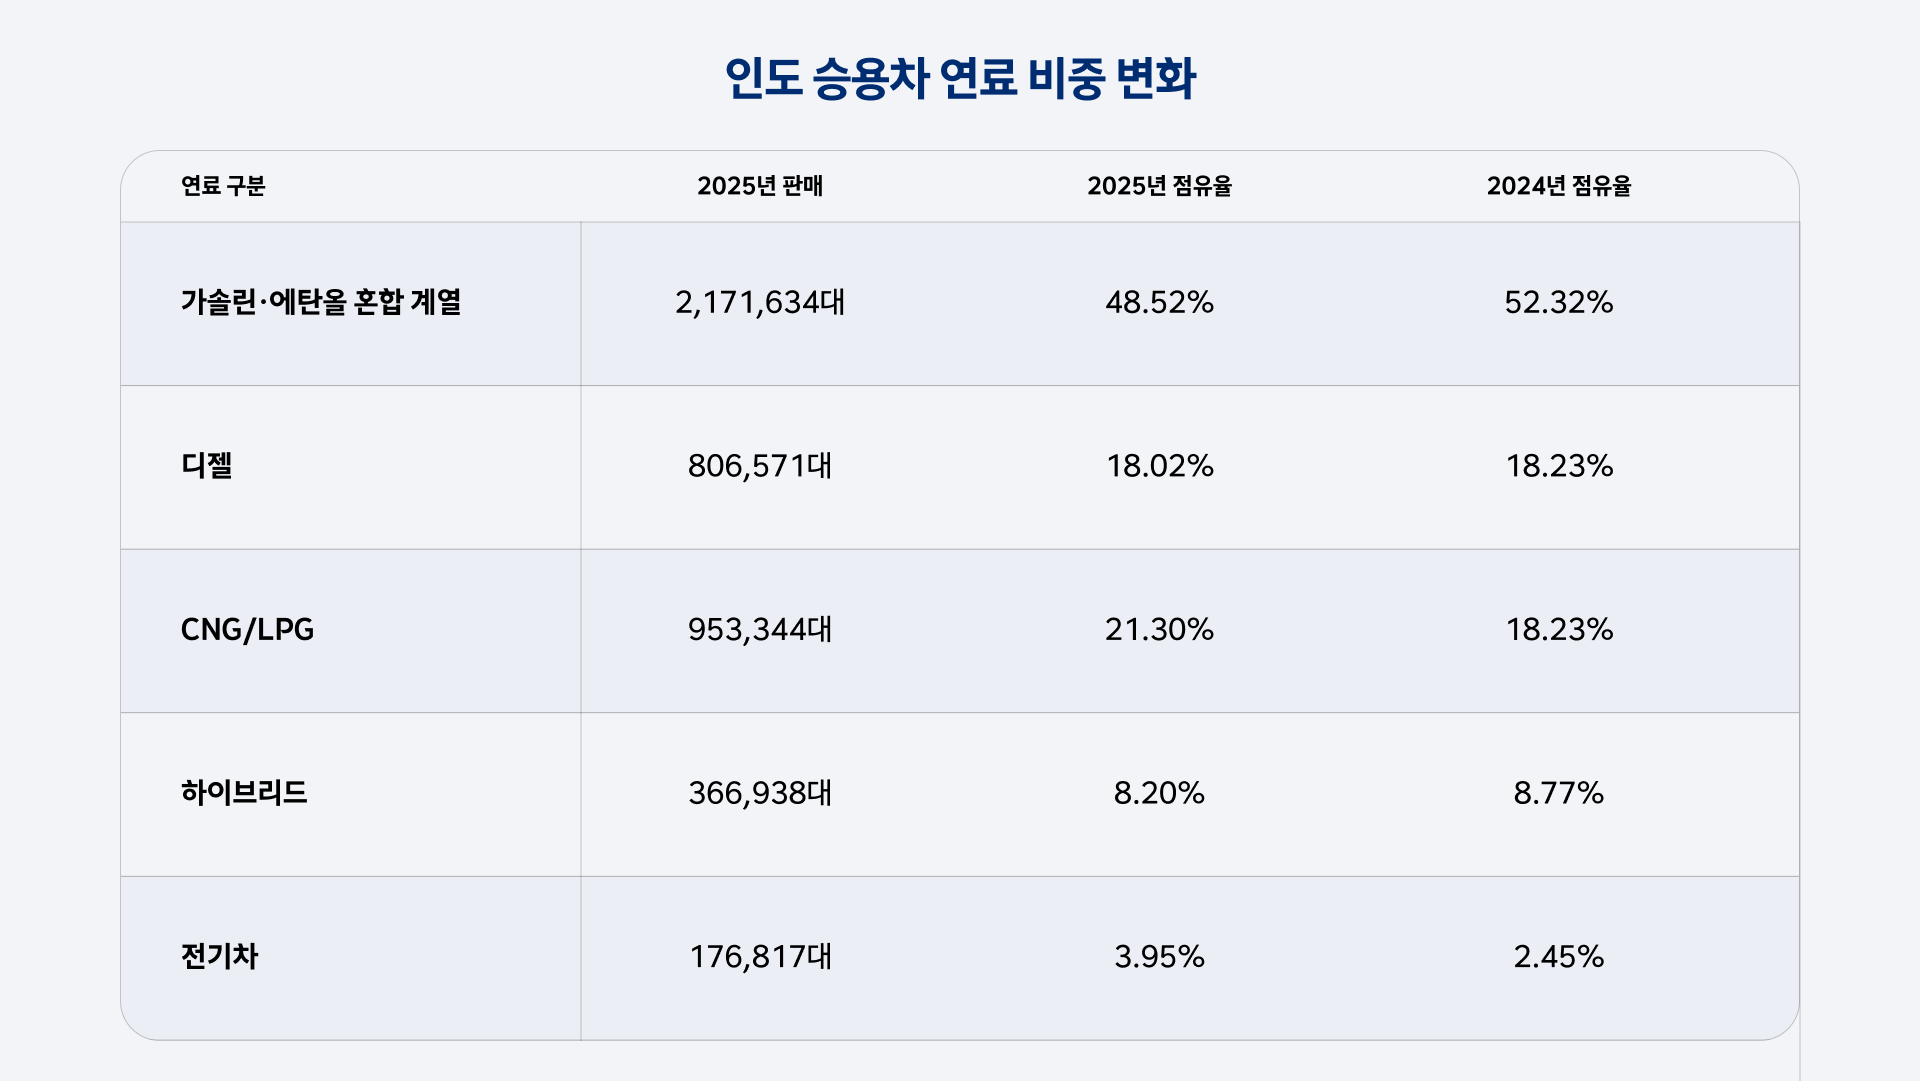
승용차 연료 구성의 변화도 흥미롭다. FADA 판매 자료에 따르면 에탄올 20%가 포함된 가솔린은 24년 대비 판매 비중이 줄어든 반면, 압축천연가스(CNG)와 LPG의 판매는 늘었다. 디젤의 경우 장거리 주행이 많은 소비자들에게 아직까지 인기가 높아 감소폭이 작다. 특히 주목할 부분은 전기차 판매 증가다. 우리나라가 2025년 13%를 넘기며 22만 대가 팔린 것과 비교하면 아직 미미한 수준이지만 성장률은 꽤나 가파르다.
현재 인도의 자동차 연료 가격은 전국 평균 기준 가솔린 L당 110루피(1500원), 디젤 98루피(약 1370원)다. 판매가 늘어난 CNG는 도시마다 가격 차이가 있는데, 델리의 경우 L당 약 87루피(약 1,220원)다. 자동차용 LPG는 뭄바이 기준 63루피(약 880원)다. 상대적으로 낮은 연료비가 차 판매를 이끄는 것으로 볼 수 있다. 전기차 충전 요금은 kWh당 대략 15~25루피(약 210~350원) 수준이다. 우리나라의 10월 22일 기준 가솔린 1L 전국 평균 가격이 1885원, 정부 공공 완속 충전이 295원/kWh, 초급속이 393원/kWh인 것과 비교해 보자. 가솔린 1L 가격을 100으로 놓았을 때, 전기차 공공 충전 1kWh 요금은 한국이 약 15.9~21.2, 인도가 약 7.4~23.9이다. 저가 공공충전은 인도가 더 저렴하지만, 급속충전은 우리나라와 비슷하거나 더 비싸다고 볼 수 있다.
인도는 국가적으로 탄소배출 감축 목표를 정해 각 산업분야별로 여러 정책을 추진하고 있다. 가깝게는 2030년에 GDP 대비 배출집약도를 2005년 대비 45% 감축하고, 비화석 전원 설비용량의 비중을 50%까지 높이겠다는 목표가 있다. 2026년 2월 말 기준 비화석 전원 설비용량의 비중이 52.57%를 달성했다는 최근 발표는 전기차 사용이 국가 단위 이산화탄소 배출량 감소에 큰 역할을 할 수 있기 때문에 중요한 의미를 갖는다. 국제에너지기구(IEA)의 2023년 분석 자료에 따르면, 도로교통은 인도 이산화탄소 배출량의 약 12%, 2억8000만 톤에 달한다는 것을 줄이기 위한 방법이기도 하다. 경제가 성장함에 따라 자동차의 판매량과 운행이 늘어나면 교통분야 에너지 사용과 온실가스 배출이 크게 증가할 수 있다는 우려가 있었기 때문이다. 인도 정부도 자동차 제조사의 평균연비를 규제하고, 전환이 상대적으로 쉬운 이륜차와 삼륜차부터 시작해 전 차종으로 전기동력을 확대하고 있다. 실제 2025년 판매에서 130만 대가 넘은 삼륜차의 61%가 전기 동력으로 바뀌었다는 발표도 있었다. 여기에 버스 등의 공공교통을 전동화해 운행량과 수송량이 큰 부분에 집중한다는 전략이다.
전기차의 경우에 판매가 이제 막 본격화되고 있는 것이나 다름없다. 국가 차원에서는 별도의 구매보조금이 없는 것은 이미 GST 5%의 싼 세율이 반영된 가격이기 때문이다. 한편 주에 따라 전기차를 구매할 때 차량세와 등록비를 면제하고 폐차지원금을 주는 경우가 있는데 뉴델리의 경우 300만 루피(4,200만 원) 이하 전기차를 구매하면 10만 루피(약 140만 원)를 아낄 수 있다.
마지막 남은 기회의 땅, 인도
신흥 경제 대국으로 진입할 수 있는 나라들을 ‘BRIC’라 처음 묶었던 것은 2001년 골드만삭스의 리포트였다. 브라질, 러시아, 인도와 중국의 영문 첫 글자를 딴 것으로, 방향성이 달라진 중국을 제외하면 아직까지 추격 성장 가능성이 높은 나라는 인도다. 그 요인으로는 생산성 높은 일자리를 통한 여성·청년의 안정적인 소득, 기업들의 요구에 맞는 교육과 숙련도, 성장의 혜택이 특정 도시나 계층을 넘어 전체로 확산될 수 있는가를 따지고 있다.
인도에 진출하는 기업의 기회는 여기에 있다. 판매 시장과 구매자를 함께 만들 수 있다는 의미다. 첫째는 기존의 검증된 개발·생산 기술을 바탕으로 체계적인 교육 훈련을 통해 생산성 높은 인력을 육성하는 것이다. 이는 완성차 조립 공장에만 해당하지 않는다. 부품사의 역량을 함께 높여 생태계를 구축하고, 부품·완성차 개발부터 현지 생산, 내수 판매와 수출, 서비스로 이어지는 비즈니스 플라이휠을 갖추는 것이 핵심이다. 이를 통해 신차 판매라는 1차적 사업 모델을 넘어 현지 자동차 제조사에 부품을 공급하는 2차 사업 기회도 바라볼 수 있다. 높은 신뢰성을 바탕으로 다양한 요구에 빠르게 응대할 수 있는 제품군을 갖추는 것이 중요하다.
인도의 자동차 시장은 앞으로도 꾸준하게 성장할 것이다. 역사적으로 남아 있는 사회 계층의 불균형에 따른 부의 재분배 문제, 탄소중립 달성이라는 어려움이 있는 것도 사실이나, 신규 자동차 수요는 물론 앞으로 발생할 위급으로의 교체 수요까지 고려하면 유일한 규모의 시장이다. 또한 수출을 통한 추가 수익으로 투자 회수에 대한 걱정도 적다. 향후 정비 등을 위한 교체와 정비수요까지 생각하면 전망이 밝다.
글ㅣ이동희
(현) 자동차 칼럼니스트 및 풀드로틀 컴퍼니 대표
<자동차생활> 기자
한양사이버 대학교 대학원 교육공학 석사
'Trend' 카테고리의 다른 글
| 자율주행 기술과 차량 실내 디자인의 폼팩터 변화 (0) | 2026.10.28 |
|---|---|
| 10월 모빌리티 트렌드 ㅡ 파리모터쇼, J.D. 파워 2026 APEAL 연구 (0) | 2026.10.08 |
| SDV시대 자동차 부품사는 왜 협업해야 하는가 (2) | 2026.09.16 |
| 9월 모빌리티 트렌드 ㅡ IAA 2026, Automotive World 2026 (1) | 2026.09.10 |
| 피지컬 AI 시대의 제조업: 품질, 생산성, 안전이 바뀌는 방식 (1) | 2026.08.21 |


