

2026년 11월 모빌리티 업계는 전기차 시장의 지역별 격차, 중국 완성차 업체의 해외 공세, 미국 중간선거 이후의 정책 변수, 생산 현장의 피지컬 AI 도입이라는 네 가지 흐름 속에 있다. 9월 글로벌 전기차 판매는 소폭 줄었지만 유럽은 월간 사상 최대를 기록했다. 글을 읽으면 시장, 정책, 제조 방식이 동시에 달라지는 모습을 한눈에 파악할 수 있다.
26년 11월, 한 해의 마무리를 앞둔 모빌리티 업계에서는 시장과 정책이 동시에 움직이고 있습니다. 9월 글로벌 전기차 판매는 6개월 만에 감소로 돌아섰지만, 유럽은 월간 사상 최대 판매를 기록하며 지역별 온도 차가 뚜렷해졌습니다. 국내 수입차 시장에서는 BYD가 1~9월 누적 2만 대를 넘기며 브랜드 4위에 올랐고, 지커·샤오펑 등 중국 브랜드의 진출도 이어지고 있습니다.
정책과 생산 현장의 변화도 빠릅니다. 미국 중간선거에서 민주당이 상·하원을 모두 장악하며 관세와 전기차 보조금이 다시 업계의 변수로 떠올랐고, 현대차그룹·도요타·BMW는 휴머노이드 로봇과 AI를 생산 라인에 들이는 계획을 잇따라 내놓았습니다. 달라진 시장 지형과 정책 변수, 그리고 자동차를 만드는 방식의 변화까지 정리한 2026년 11월의 모빌리티 트렌드를 소개합니다.
11월의 키워드 4
• 전기차 지역별 격차 — 9월 글로벌 판매 215만 대(-2%), 유럽 +39% 사상 최대 vs 북미 -44%·중국 -18%
• 중국 OEM 글로벌 공세 — BYD 국내 1~9월 2만 137대로 수입 브랜드 4위, 수입차 원산지 중국 7.22%로 일본 추월
• 미국 중간선거 — 민주당 상·하원 장악, 232조 자동차 관세(한국산 15%) 유지 전망 속 전기차 세액공제 논의
• 피지컬 AI·로보틱스 공정 — 도요타 로봇 40만 대 도입 구상, BMW 라이프치히 휴머노이드 파일럿, 현대차·기아 미래공장 기술 200여 건
Q1. 전기차 시장, 성장은 이어지는데 왜 지역별 격차가 커질까?
국제에너지기구(IEA)의 「Global EV Outlook 2026」에 따르면 2025년 전 세계 전기차 판매는 전년보다 20% 늘어난 2,000만 대 이상으로, 신차 4대 중 1대가 전기차였습니다. 다만 지역별 편차는 컸습니다. 중국은 신차의 약 55%가 전기차였고, 유럽은 강화된 EU CO₂ 규제에 힘입어 판매가 30% 넘게 늘며 점유율 28%를 기록했습니다. 반면 미국은 연말 세액공제 종료 여파로 점유율이 10%에 조금 못 미쳤습니다. IEA는 2026년 글로벌 판매가 약 2,300만 대, 점유율 약 28%까지 늘어날 것으로 전망했습니다.
최근 월간 데이터는 이 격차를 더 선명하게 보여 줍니다. 영국 시장조사업체 벤치마크 미네랄 인텔리전스(BMI)에 따르면 2026년 9월 글로벌 전기차(BEV+PHEV) 판매는 215만 대로 전년 동월보다 2% 줄며 6개월 연속 이어진 성장세가 멈췄습니다. 북미는 약 13만 대로 44% 급감해 올해 최대 낙폭을 기록했는데, 2025년 9월 말 연방 전기차 세액공제(최대 7,500달러) 종료를 앞두고 구매가 몰렸던 데 따른 기저효과가 컸습니다. 중국도 111만 대로 18% 줄었습니다. 반면 유럽은 약 60만 대로 39% 늘며 월간 사상 최대치를 경신했습니다. BMI는 4분기부터는 세액공제 종료 직후의 부진했던 달과 비교하게 되는 만큼 북미의 전년 대비 수치가 크게 개선될 것으로 내다봤습니다. 다만 이는 비교 기준이 낮아진 데 따른 기저효과로, 실질적인 수요 회복으로 보기는 이릅니다.
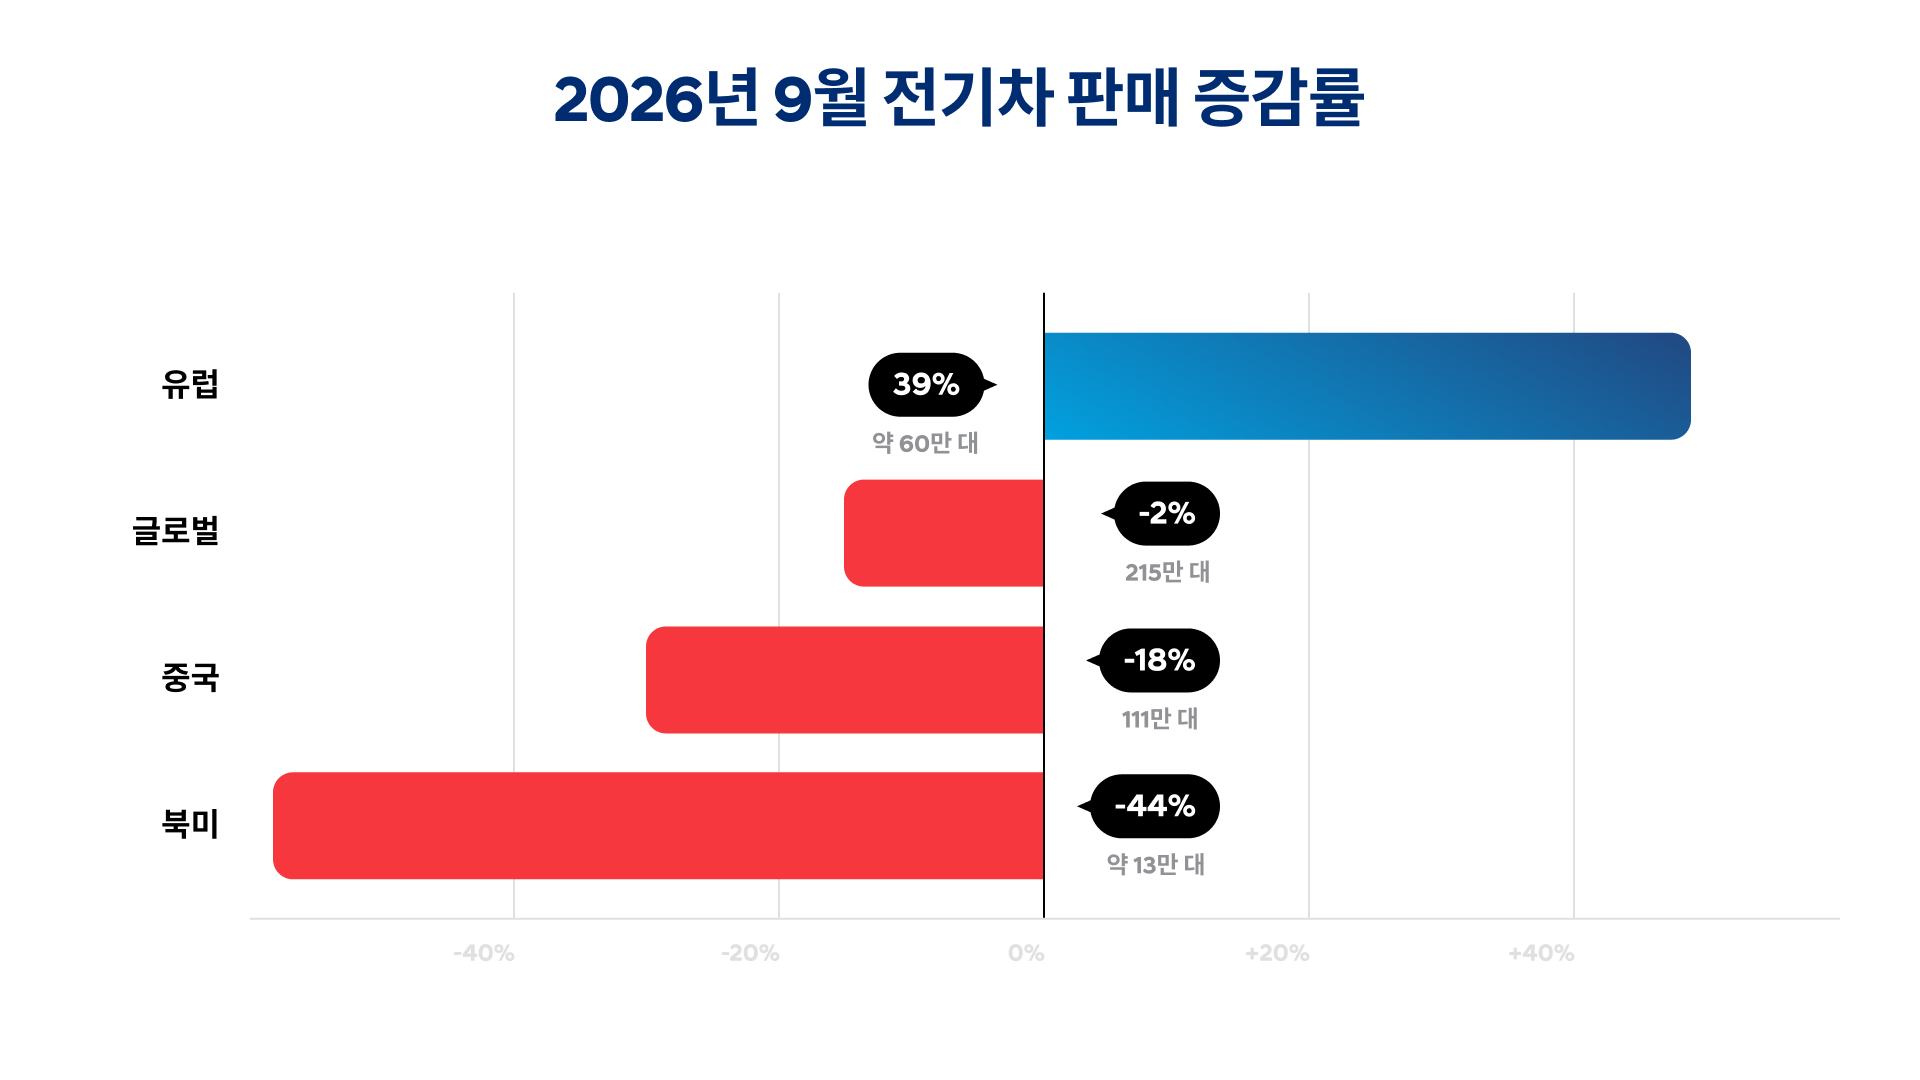
1~9월 누적으로 보면 흐름은 더 분명합니다. 글로벌 판매는 1,550만 대로 3% 늘었지만, 유럽이 약 390만 대(+30%)로 성장을 이끈 반면 중국(810만 대, -13%)과 북미(120만 대, -24%)는 감소했습니다. 눈에 띄는 것은 중국·유럽·북미를 제외한 기타 지역으로, 230만 대로 93% 늘었습니다. 전기차 성장의 무게중심이 유럽과 신흥시장으로 넓어지고 있는 셈입니다.
격차 속에서 승부를 가르는 변수로는 가격이 꼽힙니다. BYD는 2025년 순수 전기차 225만 6,714대를 판매해 전년보다 27.9% 늘었고, 164만 대를 인도한 테슬라를 처음으로 제치고 글로벌 순수 전기차 판매 1위에 올랐습니다. 배터리·구동 모터·반도체 등을 직접 생산하는 수직계열화 구조가 BYD의 가격 경쟁력을 뒷받침하는 기반으로 꼽힙니다. 폭스바겐은 2만 유로대 ID.2올을, 현대차와 기아는 아이오닉3와 EV2 같은 소형 전기차를 내세우며 가격 경쟁에 대응하고 있습니다.
완성차 업계는 지역별로도 다른 해법을 내놓고 있습니다. 현대차는 8월 CEO 인베스터 데이에서 2030년까지 북미 판매의 하이브리드 비중을 50%로 높이는 한편, 유럽에서는 지난해 11만 6,000대였던 전기차 판매를 42만 대 이상으로 늘린다는 목표를 제시했습니다. 기아도 4월 CEO 인베스터 데이에서 미국 하이브리드 라인업을 4종에서 8종으로 늘리고, 유럽 전기차 판매 비중을 23%에서 66%까지 끌어올릴 계획을 밝혔습니다. 시장마다 전동화 속도가 달라질수록, 하이브리드와 전기차 구동시스템을 함께 갖춰 지역별 수요 변화에 대응할 수 있는 부품사의 유연성이 경쟁력이 될 것으로 보입니다.
[출처 및 참고자료]
- IEA Global EV Outlook 2026
- Benchmark Mineral Intelligence (2026.10.16)
- Electrek (2026.10.15)
- CnEVPost (2026.1.1)
- Bloomberg (2026.10.25)
- Tesla 보도자료 (2026.1.2)
- 현대자동차 보도자료 (2026.8.26)
- 현대자동차그룹 뉴스룸 (2026.4.9)
Q2. 중국 OEM의 글로벌 공세, 어디까지 왔을까?
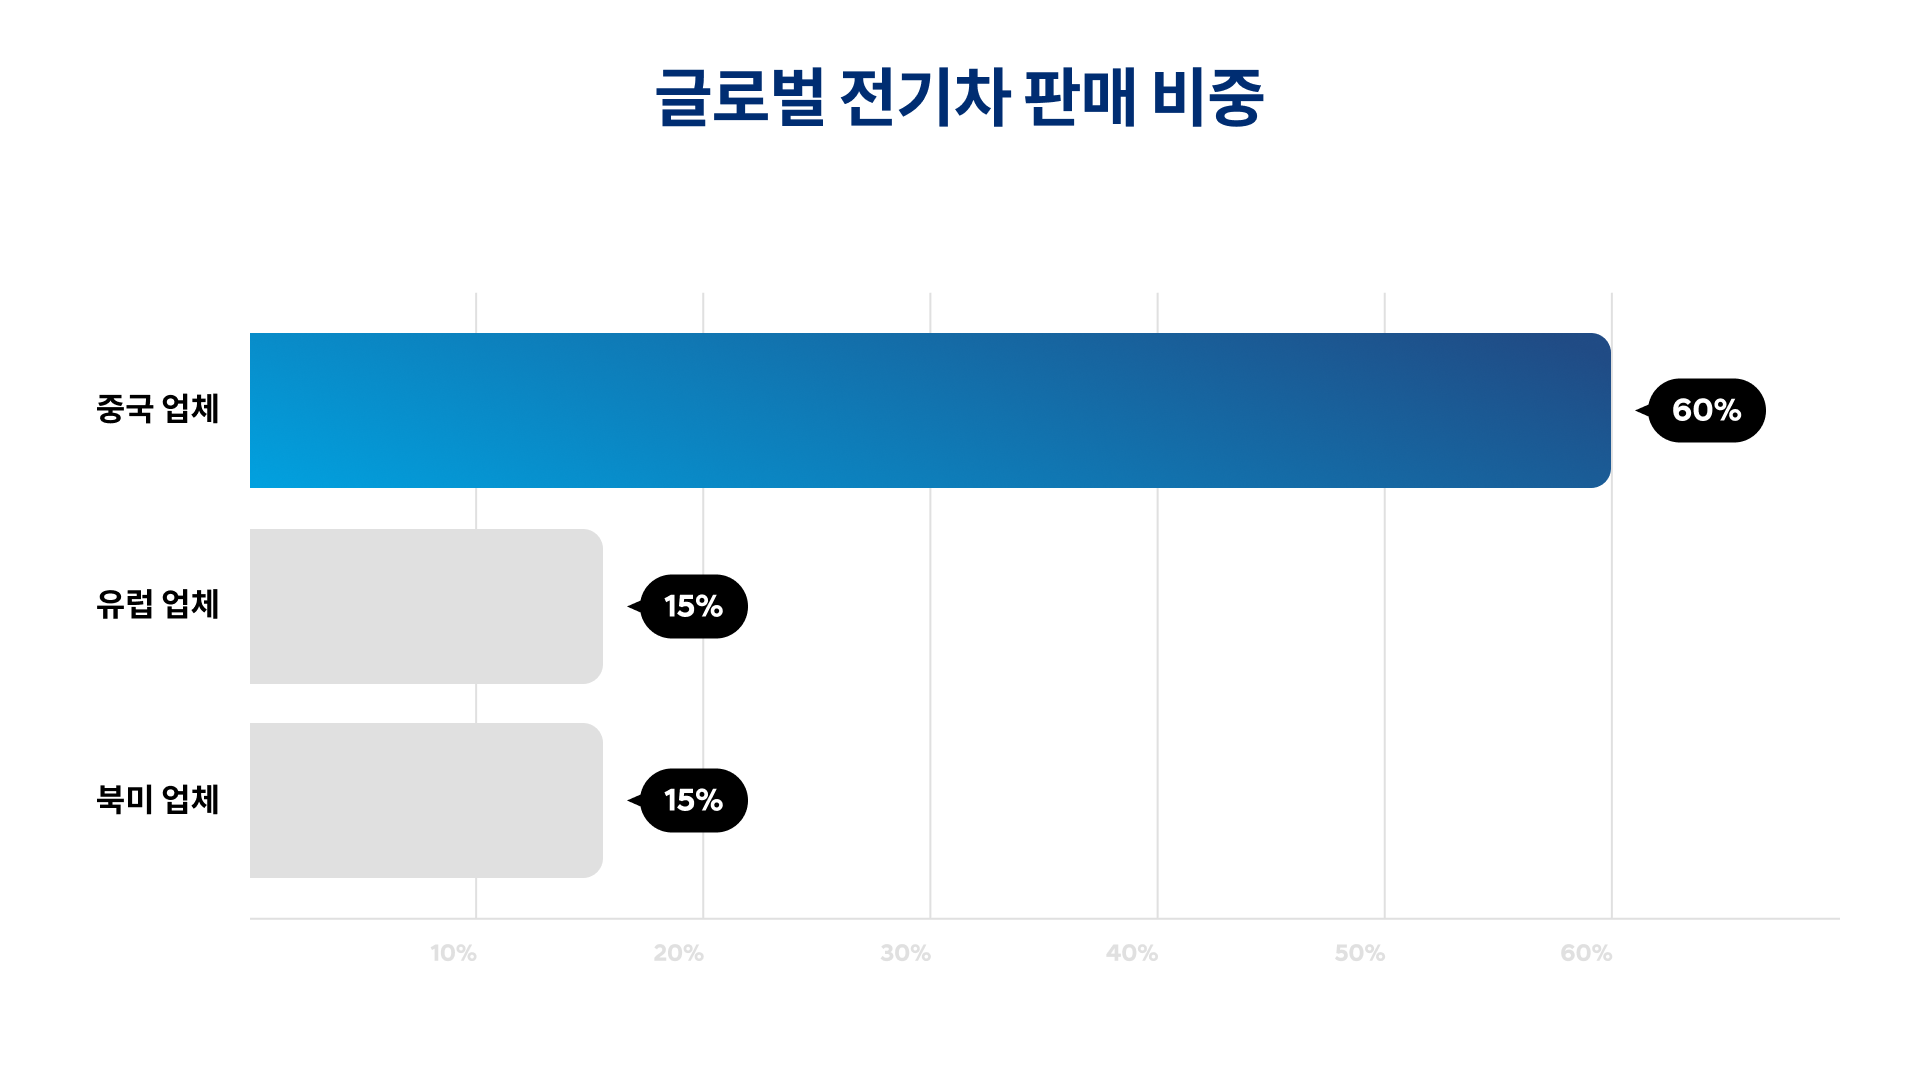
IEA에 따르면 2025년 전 세계 전기차 판매의 60%를 중국 완성차 업체가 공급했습니다. 유럽과 북미 업체는 각각 약 15%에 그쳤습니다. 중국의 전기차 수출은 250만 대 이상으로 두 배 늘어 사상 최대치를 기록했고, 유럽과 미국을 제외한 국가의 전기차 판매 가운데 55%가 중국산 수입차였습니다. 내수 판매가 줄어든 올해도 수출은 이어지고 있습니다. 중국승용차협회(CPCA)에 따르면 9월 중국의 신에너지 승용차 수출은 55만 8,000대로 전년 동월보다 163.5% 늘었습니다.
한국 시장에서도 중국차의 존재감이 빠르게 커지고 있습니다. 한국수입자동차협회(KAIDA)에 따르면 BYD는 2026년 1~9월 국내 신규 등록 2만 137대를 기록했고, 9월에는 테슬라·BMW·메르세데스-벤츠에 이어 수입차 브랜드 4위에 올랐습니다. 8월에는 3,002대를 판매해 월간 점유율 10.1%로 토요타·렉서스·아우디·볼보를 앞서기도 했습니다. 대표 모델인 돌핀은 2,450만 원, 중형 SUV 씨라이언7은 4,490만 원부터 판매되고 있으며, 8월에는 플러그인 하이브리드 씨라이언6 DM-i도 인도를 시작했습니다. 1~9월 국가별 수입차 신규 등록 점유율에서는 중국(7.22%)이 일본(7.21%)을 근소하게 앞서며 유럽·미국에 이어 3위에 올랐습니다.
다른 중국 브랜드의 진출도 본격화되고 있습니다. 지리그룹의 프리미엄 브랜드 지커(Zeekr)는 중형 SUV 7X를 5,299만~6,999만 원에 출시했는데, 6월 사전예약 시작 후 1,500대 이상이 예약된 것으로 알려졌습니다. 같은 지리그룹 계열인 볼보와 폴스타도 1~8월 국내에서 약 1만 2,000대가 등록됐습니다. 샤오펑과 체리도 국내 법인을 세우고 진출을 준비하고 있습니다. 블룸버그는 BYD가 가격과 기술력을 앞세워 한국에서 빠르게 성장하며 현대차·기아를 위협하고 있다고 보도했습니다.
중국 업체의 전략은 '저가 전기차' 이미지를 벗고 대중차부터 프리미엄, 플러그인 하이브리드까지 전선을 넓히는 쪽으로 진화하고 있습니다. 유럽과 미국이 관세 장벽을 높이자 현지에 생산기지를 짓는 대규모 투자로 대응하는 것도 같은 흐름입니다. 중국차의 공세는 완성차 시장뿐 아니라 부품 공급망 전반의 원가·기술 경쟁을 한층 치열하게 만들 것으로 보입니다.
[출처 및 참고자료]
- CnEVPost (2026.10.12)
- 한국수입자동차협회 보도자료 (2026.10.6)
- BYD코리아 보도자료 (2026.8.27)
- 지커 코리아 보도자료 (2026.7.20)
- Bloomberg (2026.10.25)
Q3. 미국 중간선거 이후, 자동차 정책은 어떻게 달라질까?
미국 중간선거 이후 자동차 정책의 키워드는 '급변'보다 '불확실성'에 가깝습니다. 민주당이 상·하원을 모두 장악하면서 트럼프 행정부의 통상 정책에 대한 견제가 강해질 것으로 보이지만, 자동차 관세는 단기간에 완화되기 어렵다는 시각이 우세합니다. 한국은 지난해 3,500억 달러 규모의 대미 투자를 약속하는 대신 관세를 25%에서 15%로 낮추는 데 합의했는데, 이 15% 관세는 대통령 권한인 무역확장법 232조에 근거하고 있기 때문입니다. 법무법인 율촌은 민주당이 관세가 소비자 가격과 미국 제조업체의 생산 비용에 미치는 영향을 문제 삼아 청문회와 조사를 강화할 수 있지만, 기존 관세가 철회되는 것은 아니며 실제 변경 여부는 입법과 행정부의 후속 조치에 달려 있다고 진단했습니다.
현지 생산 압박도 계속될 전망입니다. 트럼프 대통령은 11월 5일 미국에 공장을 짓지 않으면 관세가 최고 300%에 이를 수 있다고 발언했고, 미국 내 제조업 육성은 민주·공화 양당의 공통 기조입니다. 미국 내 최종 조립 실적을 기준으로 부품 관세 부담을 덜어 주는 제도도 2030년까지 연장됐습니다.
전기차 정책은 상대적으로 기대가 큰 분야입니다. 친환경차 지원에 우호적인 민주당이 전기차 세제 혜택 복원을 추진하거나 우려외국기업(FEOC) 규제 수위를 완화할 경우, 완성차와 배터리 기업에 새로운 기회가 될 수 있습니다. 삼정KPMG도 친환경 차량 세액공제 일부 복원을 논의할 여지가 생겼다고 분석했습니다. 다만 법무법인 율촌은 기후정책을 이전 민주당 정부 시절로 되돌리는 입법은 대통령 거부권에 막힐 가능성이 높다고 진단해, 실제 보조금 부활까지는 넘어야 할 산이 많습니다.
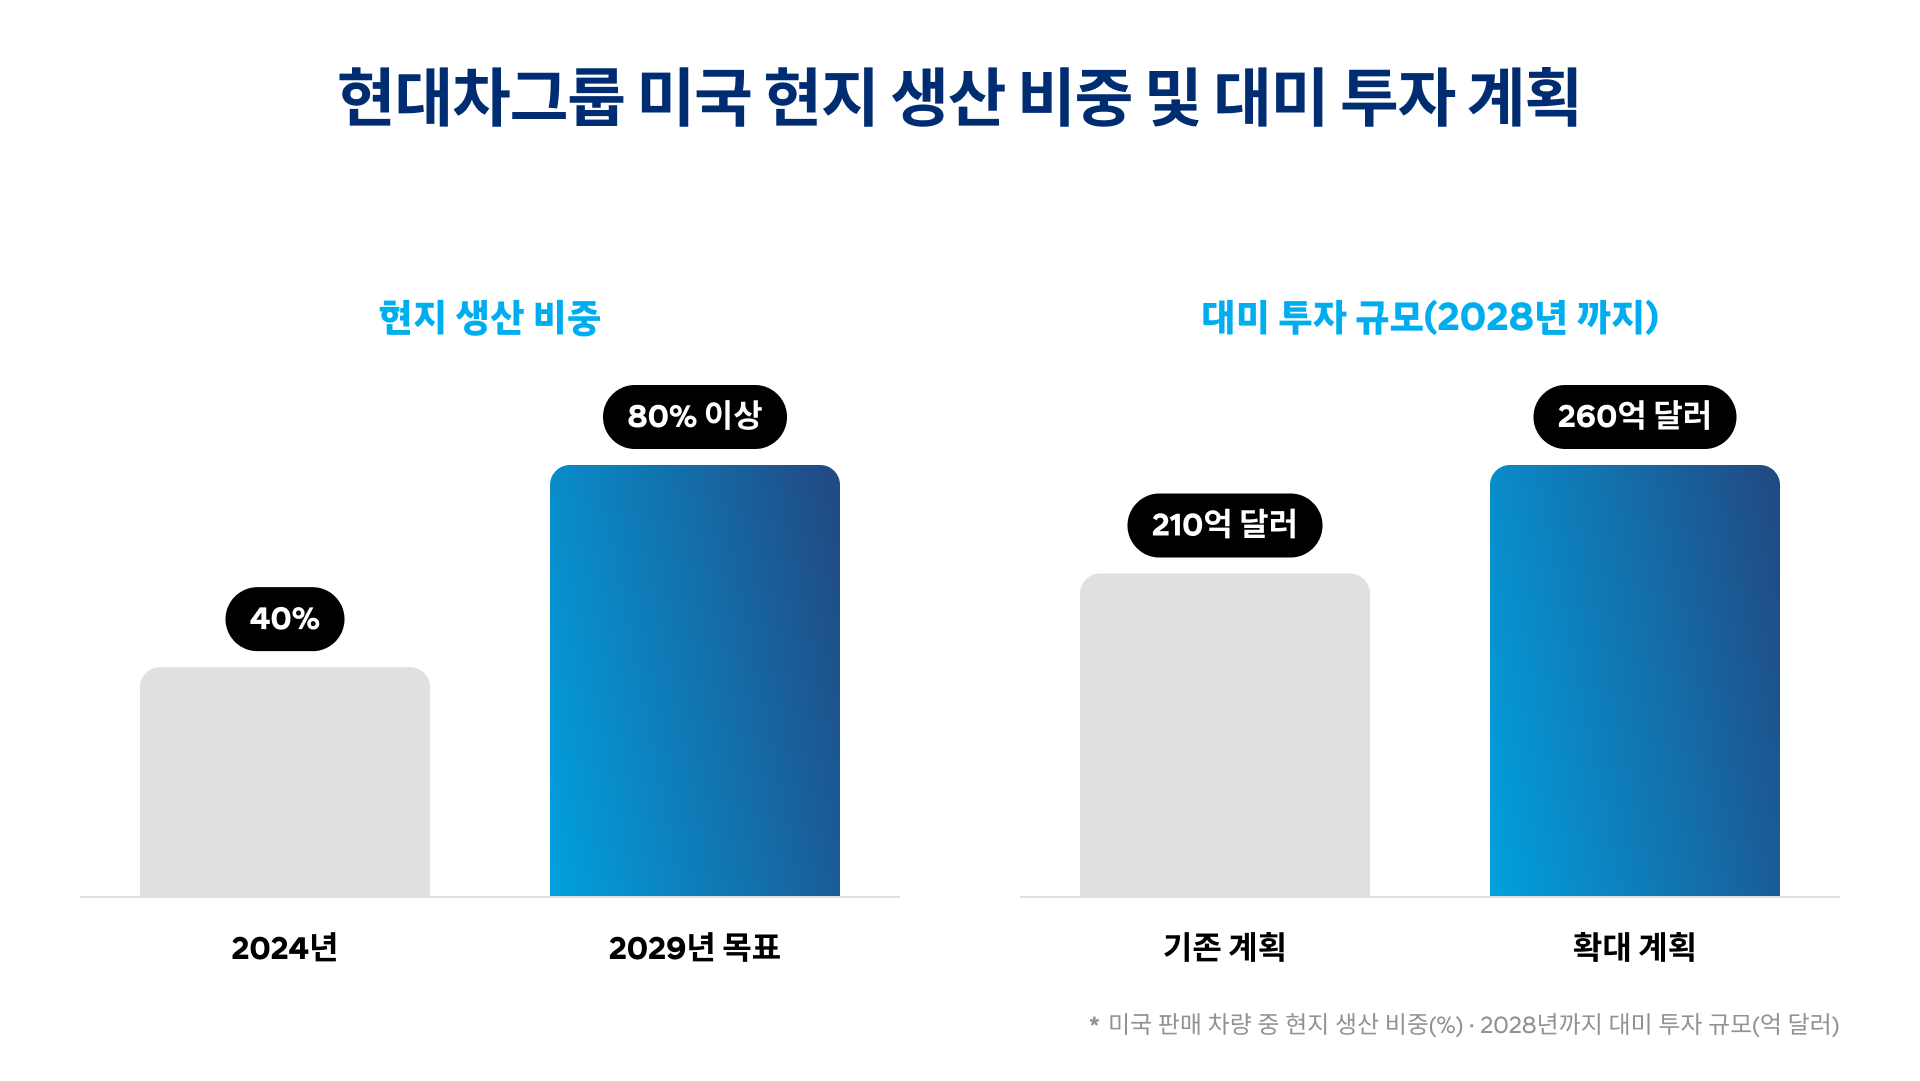
멕시코 생산도 변수입니다. 삼정KPMG는 「블루 웨이브 이후 미국 정책과 한국 산업」 보고서에서 민주당의 미국·멕시코·캐나다 협정(USMCA) 이행법 개정 요구가 다시 떠오르면, 멕시코에 생산 시설을 둔 국내 자동차 관련 기업이 인건비 상승과 노조 문제에 따른 리스크에 노출될 수 있다고 분석했습니다. 현재 기아가 연산 40만 대 규모의 몬테레이 공장을 10년째 가동 중이며, 부품사 중에서는 현대트랜시스와 현대모비스, 현대위아 등이 멕시코에 진출해 있습니다. 현대차그룹은 2028년까지 대미 투자 규모를 210억 달러에서 260억 달러로 늘리고, 미국 내 판매 차량의 현지 생산 비중을 2024년 40%에서 2030년까지 80% 이상으로 끌어올린다는 계획입니다. 결국 업계는 미국 현지 생산 확대와 공급망 현지화, 하이브리드 경쟁력 확보에 우선 대응해야 하는 상황이며, 강화되는 원산지 요건을 충족할 수 있는 북미 생산 거점이 부품사의 수주 경쟁력을 가를 가능성이 큽니다.
[출처 및 참고자료]
- 백악관 팩트시트 (2025.11.13)
- 법무법인 율촌 (2026.11.5)
- 삼정KPMG 경제연구원 (2026.11.5)
- Roll Call Factba.se (2026.11.5)
- 기아 보도자료 (2016.9.7)
- 현대자동차그룹 보도자료 (2025.8.26)
- CNBC (2026.8.20)
Q4. 완성차 공장에 들어선 '피지컬 AI', 무엇이 달라질까?
피지컬 AI는 AI가 화면 밖으로 나와 로봇 같은 물리적 기기를 통해 현실 세계에서 인식·판단·행동하는 기술입니다. 니혼게이자이신문(닛케이)에 따르면 도요타는 2028년부터 전 세계 공장에 자체 개발 로봇 40만 대(도요타그룹 15만 대, 협력사 25만 대)를 도입하는 구상을 갖고 있습니다. 2028년 이후 매년 최대 1조 엔 규모로 검토 중인 공장·설비 개보수에 맞춘 것입니다. 로봇 '엘리(ELEY)'는 무게 50kg으로, 이족보행 대신 바퀴로 이동하며 두 손가락으로 부품을 집는 등 반복·정밀 작업을 수행합니다. 전 세계 60개 생산기지 숙련공 1만 8,000명의 작업 노하우를 학습하고, 한 공장에서 학습한 데이터를 전 세계 공장 로봇에 공유한다는 구상입니다.
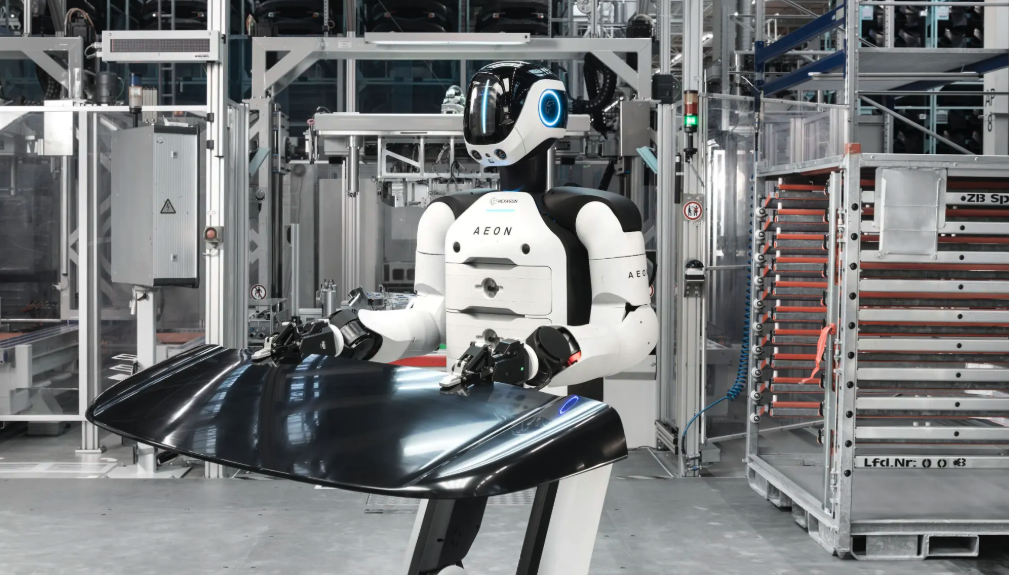
BMW는 독일 라이프치히 공장에 헥사곤 로보틱스(Hexagon Robotics)의 휴머노이드 '이온(AEON)'을 투입하며 BMW그룹의 유럽 첫 휴머노이드 파일럿 프로젝트를 시작했습니다. 키 165cm, 무게 60kg으로 짧은 시간 동안 최대 15kg의 부품을 옮길 수 있으며, 고전압 배터리 조립과 부품 생산 공정에 투입됩니다. 기존 설비를 그대로 쓸 수 있고, AI와 카메라·센서로 위치가 틀어진 부품에도 실시간으로 대응한다는 점이 대형 산업용 로봇과 다릅니다. 현대차그룹도 2028년부터 미국 조지아 HMGMA의 부품 분류(시퀀싱) 공정에 보스턴다이내믹스의 '아틀라스'를 도입하고, 2028년까지 연 3만 대 규모의 로봇 생산 체계를 갖춘다는 계획입니다.
공장 전체의 지능화도 속도를 내고 있습니다. 현대차·기아는 10월 19~21일 의왕연구소에서 열린 '이포레스트(E-FOREST) 테크 데이 2026'에서 협력사를 포함한 제조 신기술 200여 건을 공개했습니다. 제조 특화 AI 에이전트 '폴라리스(POLARIS)'는 울산 전기차 공장을 시작으로 주요 공장에 순차 도입될 예정입니다. 로봇이 움직일 경로(티칭 모션)를 AI가 자동으로 생성하는 기술은 2027년 6월 개발 완료를 목표로 하고 있으며, 터널형 비전 장비로 차량 외관 결함을 찾는 검사 기술도 함께 공개됐습니다.
현대차·기아는 이러한 기술을 바탕으로 '소프트웨어 중심 공장(SDF)'으로의 전환을 추진하고, 엔비디아 아이작 심(Isaac Sim) 기반 디지털 트윈과 휴머노이드 로봇 활용으로 기술을 발전시켜 나간다는 방향을 제시했습니다. 완성차 공장이 데이터와 AI 중심으로 바뀌는 만큼, 정밀 조립이 필요한 구동계나 사양 조합이 다양한 시트처럼 부품 생산 현장에서도 품질 데이터 연동과 공정 자동화 역량이 새로운 경쟁 요소가 될 것으로 보입니다.
연말을 앞둔 모빌리티 산업은 시장과 정책, 생산 현장에서 동시에 재편되고 있습니다. 전기차 시장은 성장을 이어가고 있지만 유럽과 신흥시장이 성장을 이끄는 사이 북미와 중국은 숨 고르기에 들어갔고, 중국 완성차 업체는 가격과 라인업을 앞세워 한국을 비롯한 글로벌 시장을 흔들고 있습니다. 미국 중간선거는 관세와 보조금 정책에 새로운 변수를 더했으며, 현대차그룹·도요타·BMW가 앞다퉈 도입하는 피지컬 AI는 자동차를 만드는 방식 자체를 바꾸고 있습니다. 빠르게 바뀌는 시장 속에서 놓치기 쉬운 흐름을 매월 키워드와 데이터로 정리해 드리겠습니다. 다음 달 모빌리티 트렌드에서도 산업의 주요 변화를 함께 살펴보겠습니다.
[출처 및 참고자료]
- Nikkei Asia (2026.9.18)
- Automotive World (2026.9.18)
- BMW Group 보도자료 (2026.2.27)
- BBC (2026.5.29)
- 현대자동차그룹 보도자료 (2026.1.5)
- 현대자동차 보도자료 (2026.10.18)
- 현대자동차그룹 뉴스룸 (2026.10.26)
⚠️ AI 활용 콘텐츠 안내
본 콘텐츠는 생성형 AI(ChatGPT, Claude)를 활용하여 제작되었습니다. AI 분석 및 조사를 바탕으로 작성된 내용으로, 현대트랜시스의 공식 입장과는 차이가 있을 수 있습니다. 본문에 첨부된 출처를 함께 확인해 주시면 더욱 정확한 정보를 얻으실 수 있습니다.
'Trend' 카테고리의 다른 글
| 인도 자동차 시장, 고급차부터 전기차까지 커지는 이유 (0) | 2026.10.28 |
|---|---|
| 자율주행 기술과 차량 실내 디자인의 폼팩터 변화 (0) | 2026.10.28 |
| 10월 모빌리티 트렌드 ㅡ 파리모터쇼, J.D. 파워 2026 APEAL 연구 (0) | 2026.10.08 |
| SDV시대 자동차 부품사는 왜 협업해야 하는가 (2) | 2026.09.16 |
| 9월 모빌리티 트렌드 ㅡ IAA 2026, Automotive World 2026 (1) | 2026.09.10 |


